Assurance tous risques incluse : jusqu'où ça va
Détailler les exclusions classiques d'une garantie dite tous risques incluse dans un contrat de location.
Lise Regnier ·
6 min de lecture
4,4sur 5693 votes
- 7,5Klecteurs
- 21en ce moment
- 200partages
Une assurance tous risques incluse pour une location de voiture couvre généralement les dommages causés au véhicule, y compris lorsque le locataire est responsable. Elle ne signifie pas pour autant qu’aucun coût ne restera à payer : franchise, exclusions, plafonds et conditions de conduite peuvent limiter l’indemnisation. Le document à lire en priorité est le récapitulatif des garanties joint à votre réservation.
Quand une offre de location annonce une assurance tous risques incluse, l’idée est rassurante : le véhicule bénéficie d’une protection plus large que la seule responsabilité civile. C’est utile en cas de choc, de rayure, de collision avec un obstacle ou de dommage sans tiers clairement identifié. Mais cette formule commerciale ne désigne pas un contrat identique chez tous les loueurs. Pour savoir jusqu’où vous êtes protégé, il faut regarder les garanties prévues, le montant restant éventuellement à votre charge et les circonstances qui peuvent faire tomber la couverture.
Le bon réflexe consiste à distinguer deux questions : quels dommages sont couverts, puis quels frais restent possibles après un sinistre. Cette lecture évite de confondre protection étendue et absence totale de risque financier.
Assurance tous risques incluse : ce que la formule couvre habituellement
En France, toute voiture doit au minimum être assurée au titre de la responsabilité civile. Cette garantie indemnise les dommages que le conducteur cause à autrui. Une formule tous risques ajoute en principe plusieurs garanties facultatives visant le véhicule loué et, selon le contrat, d’autres événements comme le vol ou l’incendie.
Pour une voiture de location, la garantie dommages au véhicule est souvent le point central. Elle peut intervenir après un accident responsable, un contact avec un poteau, une sortie de route ou un choc survenu sans autre conducteur identifié. Cela change nettement la situation par rapport à une formule qui ne prendrait en charge que les dégâts causés aux tiers.
- Les dégâts matériels subis par la voiture peuvent être pris en compte.
- La responsabilité civile reste incluse, car elle est obligatoire.
- Le vol, la tentative de vol ou le vandalisme peuvent être prévus dans la formule.
- L’incendie et certains événements naturels peuvent figurer parmi les garanties.
Ces éléments constituent un socle fréquent, pas une liste automatique. Une mention publicitaire ne remplace jamais les conditions de location. Deux offres portant le même intitulé peuvent prévoir des franchises, des restrictions et des options d’assistance très différentes.
Les limites qui restent possibles malgré une protection étendue
Le mot « incluse » indique que le coût de la protection est intégré au prix affiché ou au tarif choisi. Il ne veut pas forcément dire que chaque dépense liée à un sinistre sera réglée par le loueur ou son assureur. La franchise est l’exemple le plus courant : elle correspond à la part qui peut rester à la charge du locataire lorsque la garantie s’applique.
| Situation | Prise en charge possible | Point à contrôler |
|---|---|---|
| Accrochage responsable | Dommages au véhicule selon la garantie souscrite | Montant de la franchise |
| Rayure constatée au retour | Indemnisation parfois possible | État des lieux de départ et preuves |
| Vol du véhicule | Garantie souvent prévue | Respect des consignes de sécurité et remise des clés |
| Panne ou immobilisation | Assistance éventuelle | Étendue de l’assistance et véhicule de remplacement |
| Dommage aux pneus ou au bas de caisse | Couverture variable | Exclusions précises du contrat |
Certains éléments subissent aussi un traitement particulier. Les pneus, jantes, vitres, dessous de caisse, clés, erreurs de carburant ou effets personnels présents dans l’habitacle ne relèvent pas nécessairement de la couverture annoncée. Une option peut parfois réduire le reste à charge, mais elle doit être comparée au coût de la location et aux garanties déjà incluses.
Franchise et dépôt de garantie : deux notions à ne pas confondre
La franchise intervient après un dommage garanti. Elle représente le montant que vous pourriez devoir supporter, dans la limite définie par le contrat. Son existence ne rend pas l’assurance inutile : elle fixe simplement le partage du coût entre le loueur et le locataire.
Le dépôt de garantie, lui, est une somme bloquée ou préautorisée au départ de la location. Il peut servir à couvrir une franchise, un carburant manquant, une restitution tardive, une contravention traitée par le loueur ou des frais prévus par les conditions générales. Son montant peut donc être supérieur à la seule franchise liée aux dommages.
Avant de prendre les clés, demandez ou vérifiez trois informations écrites : le montant de la franchise dommage, celui de la franchise vol, et celui du dépôt de garantie. Cette comparaison donne une vision concrète de l’exposition financière possible.
Les comportements qui peuvent exclure la garantie tous risques
Une assurance ne protège pas un usage contraire aux règles prévues. Les exclusions servent à définir les situations où le loueur peut refuser la prise en charge ou réclamer les frais au locataire. Elles doivent être lues avec attention, surtout lorsque plusieurs conducteurs utiliseront le véhicule.
À lire aussi
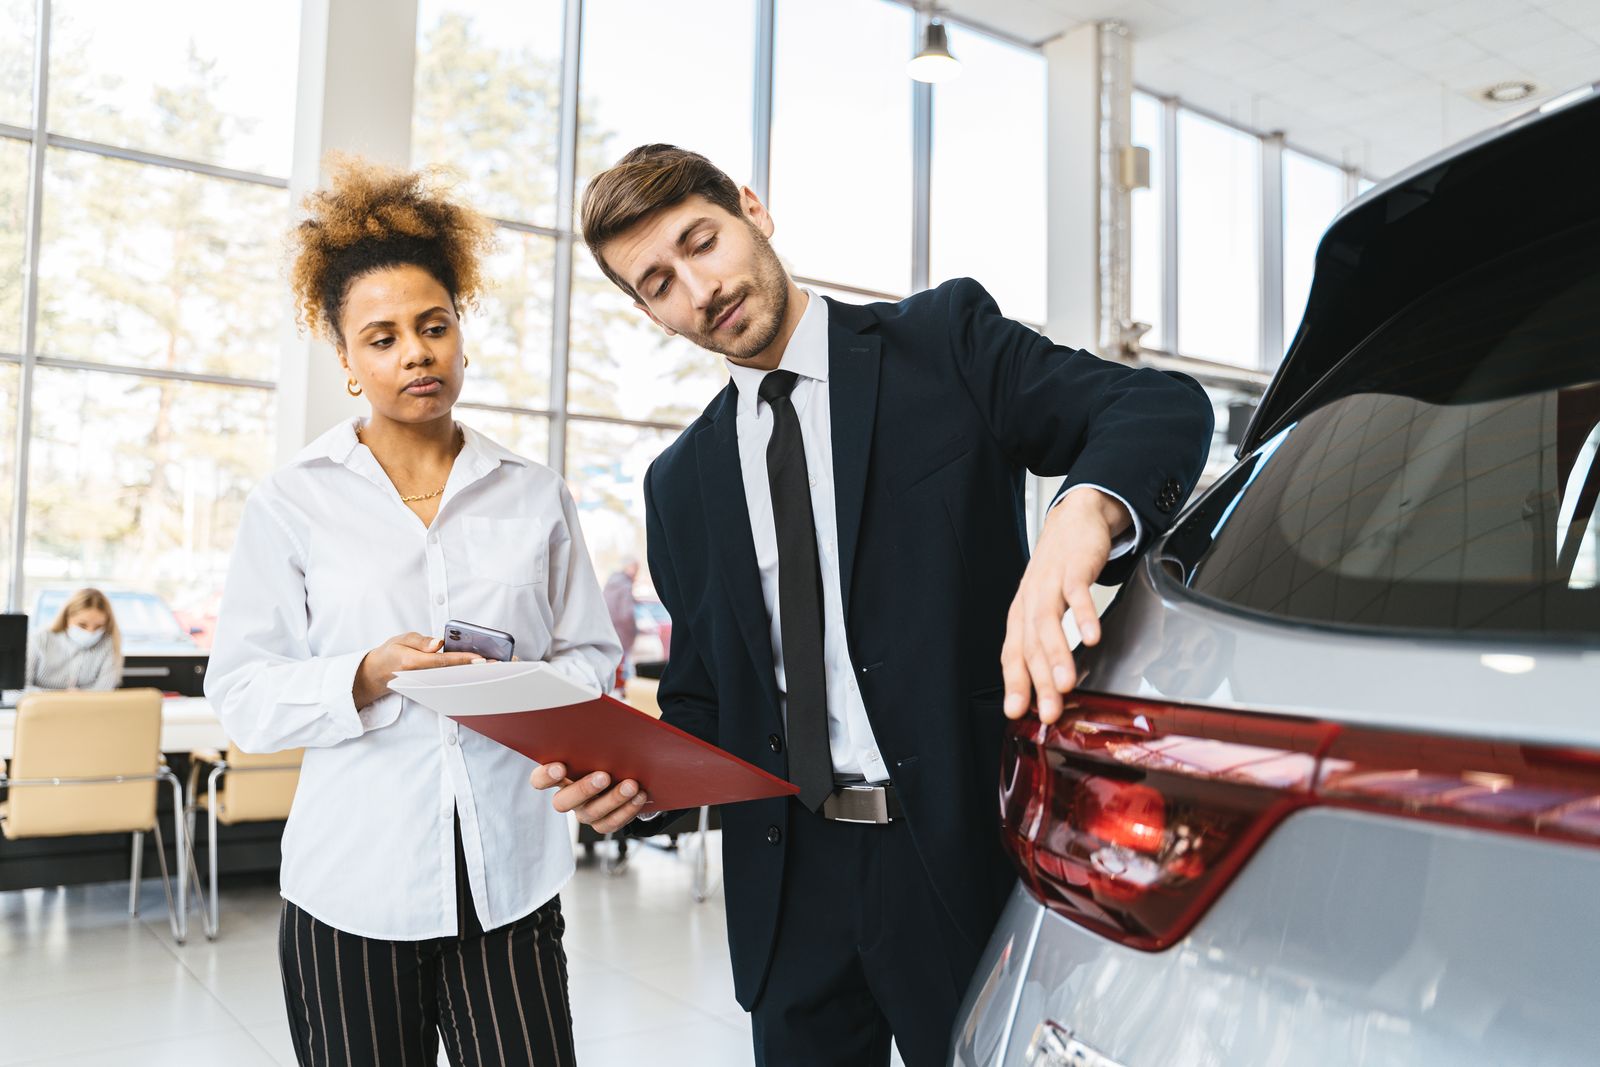
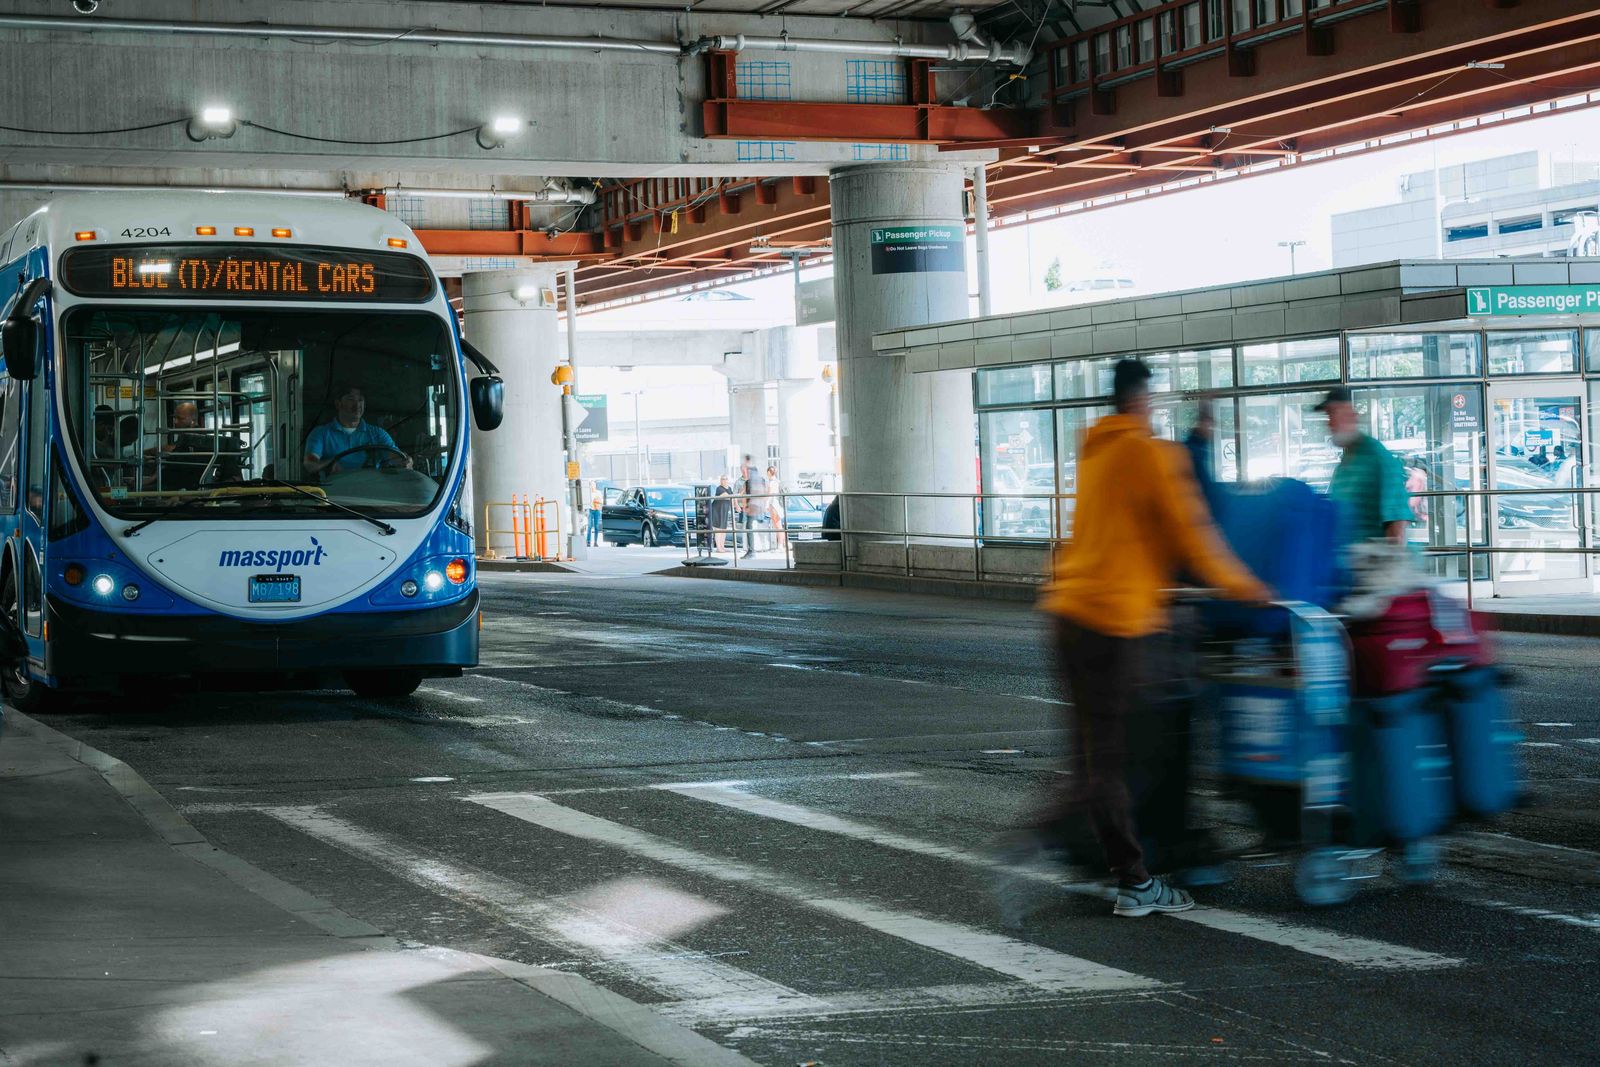
La couverture peut être compromise si la personne au volant n’est pas déclarée, si les conditions d’âge ou de permis ne sont pas respectées, ou si le véhicule est utilisé pour un usage interdit. La conduite sous l’influence d’alcool ou de stupéfiants, un comportement volontairement dangereux, la participation à une compétition ou le prêt du véhicule à une personne non autorisée figurent fréquemment parmi les cas sensibles.
Le départ à l’étranger mérite également une vérification. Certains pays sont autorisés, d’autres non, et une autorisation préalable peut être demandée. Même logique pour les routes non adaptées au véhicule loué. Une petite citadine, un utilitaire et un véhicule haut de gamme n’ont pas forcément les mêmes conditions d’utilisation.
Comment vérifier l’étendue réelle de l’assurance avant de réserver
La fiche tarifaire seule donne rarement assez de détails. Cherchez les rubriques consacrées aux assurances, aux franchises, aux exclusions et à l’assistance. Le vocabulaire peut varier, mais les informations utiles restent les mêmes : nature des dommages pris en charge, somme maximale restant due, procédure de déclaration et cas exclus.
- Repérez les garanties déjà comprises dans le prix.
- Notez chaque franchise et vérifiez si elle peut être réduite.
- Contrôlez les exclusions concernant les pneus, vitres, clés et intérieur.
- Vérifiez qui peut conduire et dans quels pays.
- Examinez les règles de restitution, de carburant et de signalement d’un incident.
Le jour du retrait, prenez le temps de faire l’état des lieux avec soin. Photographiez les défauts existants, y compris les jantes, le pare-brise et les zones basses visibles. Au retour, conservez les documents de remise du véhicule. Ces précautions simples facilitent les échanges si un dégât est constaté plus tard.
Quand une option complémentaire peut avoir un intérêt
Une option complémentaire peut être pertinente si elle réduit une franchise importante ou ajoute une protection absente du contrat de base. C’est notamment le cas lorsque vous prévoyez de nombreux trajets, de conduire dans un environnement inconnu ou de stationner souvent en ville. L’intérêt dépend toutefois du niveau de couverture déjà inclus et de votre capacité à assumer un éventuel reste à charge.
Ne choisissez pas uniquement sur le nom de l’option. Vérifiez ce qu’elle modifie réellement : baisse de franchise, suppression de certaines exclusions, assistance élargie ou ajout d’un conducteur. Une formule qui semble très complète peut laisser de côté des éléments précis, tandis qu’une option ciblée peut répondre à votre besoin réel.
Une assurance tous risques incluse supprime-t-elle toute franchise ?
Pas forcément. La formule peut indemniser les dommages tout en laissant une somme à payer par le locataire. Le montant et les règles d’application de cette franchise doivent apparaître dans les conditions de location.
Les rayures sur une voiture de location sont-elles couvertes ?
Elles peuvent l’être lorsqu’elles relèvent de la garantie dommages, mais une franchise ou une exclusion peut s’appliquer. L’état des lieux et les photos prises au départ sont importants pour distinguer un dommage antérieur d’un dommage survenu pendant la location.
Le conducteur supplémentaire est-il couvert par l’assurance ?
Il est généralement nécessaire de le déclarer au contrat. Un conducteur non inscrit peut entraîner un refus de garantie ou une responsabilité financière accrue en cas d’incident.
Que faut-il faire après un accident avec une voiture louée ?
Sécurisez les personnes et le véhicule, contactez les secours si la situation l’exige, puis prévenez rapidement le loueur selon la procédure prévue. Conservez les éléments utiles, comme le constat, les coordonnées des personnes impliquées et des photos des dommages.
L’auteur
Juriste en assurance mobilité
Je traite des dossiers de litiges de location depuis plusieurs années. Je démonte ici les clauses de franchise et de caution pour que chacun sache ce qu’il signe.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,4sur 5693 votes
Commentaires
Soyez le premier à réagir.